შემოსავლების სამსახურის თანახმად, 24 სექტემბრიდან ამოქმედდება ცვლილება საქართველოს საგადასახადო კოდექსში, რომლითაც განისაზღვრა „ინოვაციების შესახებ“ საქართველოს კანონში ცვლილების შეტანის თაობაზე“ კანონით გათვალისწინებული ინოვაციური სტარტაპის, ინოვაციური მცირე და საშუალო კომპანიის, კვლევებისა და განვითარების მომსახურების გამწევი კომპანიის სტატუსის მქონე პირების საგადასახადო შეღავათების სამართლებრივი საფუძველი.
აღნიშნული შეღავათი ინოვაციურ კომპანიებს მათი დაფუძნებიდან პირველი სამი წლის განმავლობაში არაერთი მიმართულებით აწესებს საგადასახადო შეღავათებს.
„ინოვაციების შესახებ“ საქართველოს კანონში შეტანილი ცვლილება ითვალისწინებს შემდეგ ხელშემწყობ მექანიზმებს:
ინოვაციური სტარტაპი
ინოვაციური სტარტაპის სტატუსის მინიჭებიდან პირველი 3 წლის განმავლობაში მის მიერ გაცემული ხელფასი საქართველოს პარლამენტის საფინანსო-საბიუჯეტო კომიტეტთან შეთანხმებით, საქართველოს მთავრობის დადგენილებით განსაზღვრული ოდენობის ფარგლებში საშემოსავლო გადასახადისგან თავისუფლდება;
ინოვაციური სტარტაპის სტატუსის მინიჭების მე-4 წლიდან მომდევნო 3 წლის განმავლობაში მის მიერ გაცემული ხელფასი საშემოსავლო გადასახადის 5%-იანი განაკვეთით იბეგრება, ხოლო იმავე პერიოდში ინოვაციური სტარტაპის მოგების გადასახადის განაკვეთი 5%-ია;
ინოვაციური სტარტაპის სტატუსის მინიჭების მე-7 წლიდან მომდევნო 4 წლის განმავლობაში მის მიერ გაცემული ხელფასი საშემოსავლო გადასახადის 10%-იანი განაკვეთით იბეგრება, ხოლო იმავე პერიოდში ინოვაციური სტარტაპის მოგების გადასახადის განაკვეთი 10%-ია.
ინოვაციური მცირე და საშუალო კომპანია
ინოვაციური მცირე და საშუალო კომპანია უფლებამოსილია წინა ფინანსურ წელს დაგროვილი წმინდა მოგებიდან დივიდენდის განაწილების შემთხვევაში მოგების გადასახადით დასაბეგრი თანხა საქართველოს მთავრობის დადგენილებით განსაზღვრული წესით შეიმციროს მის მიერ წინა ფინანსურ წელს კვლევისა და განვითარებისთვის გაწეული ხარჯების სამმაგი ოდენობით.
ინოვაციური მცირე და საშუალო კომპანიის სტატუსის მქონე სუბიექტი უფლებამოსილია მოგების რეინვესტირების შემთხვევაში ისარგებლოს საქართველოს მთავრობის დადგენილებით განსაზღვრული ხელშემწყობი მექანიზმებით.
კვლევისა და განვითარების მომსახურების გამწევი კომპანია
კვლევისა და განვითარების მომსახურების გამწევი კომპანიის მიერ შესაბამისი სტატუსის მოქმედების პერიოდში გაცემული ხელფასი საშემოსავლო გადასახადის 5%-იანი განაკვეთით იბეგრება.
კვლევისა და განვითარების მომსახურების გამწევი კომპანიის მოგების გადასახადის განაკვეთი 5%-ია.
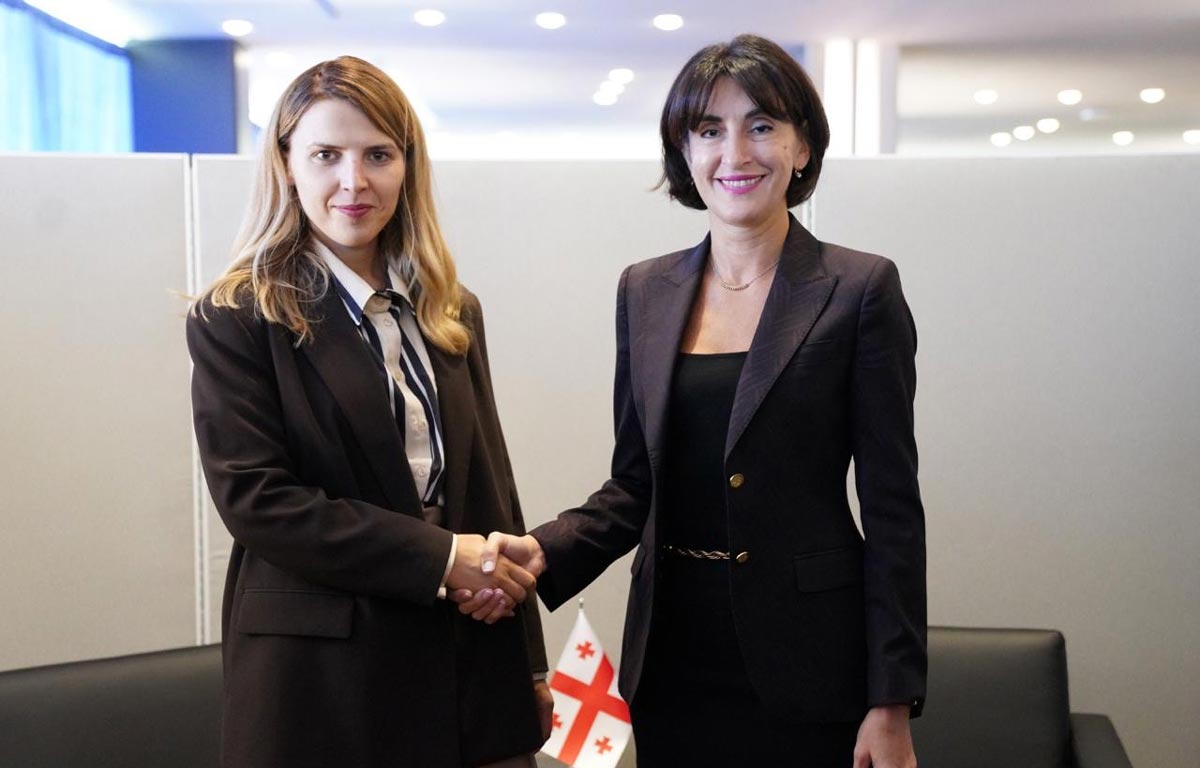
გაერო-ს გენერალური ასამბლეის 81-ე სესიის ფარგლებში, საქართველოს ვიცე-პრემიერი, საგარეო საქმეთა მინისტრი მაკა ბოჭორიშვილი ბულგარეთის რესპუბლიკის საგარეო საქმეთა მინისტრს, ველისლავა პეტროვა-ჩამოვას შეხვდა.…
შშ-ის საელჩოში სტაჟირების პროგრამა გამოცხადდა. კონკურსში მონაწილეობის მიღება შეეძლებათ საქართველოში მოქმედი უმაღლესი სასწავლებლების სტუდენტებს. სტაჟირების პროგრამა გამოცხადებულია საჯარო დიპლომატიის, ობიექტების მართვისა…
სტატისტიკის ეროვნული სამსახურის მონაცემებით, 2026 წლის იანვარ-აგვისტოში ათი უმსხვილესი საექსპორტო პარტნიორი ქვეყნის წილმა საქართველოს მთლიან ექსპორტში 68.8 პროცენტი შეადგინა. უმსხვილეს საექსპორტო…